

سرمایهگذاری در ساخت مدرسه؛ از نوسازی تا هوشمندسازی
سرمایهگذاری در ساخت مدرسه دیگر فقط یک تصمیم خیرخواهانه یا یک بند بودجهای دولتی نیست و به یکی از حوزههای سرمایهگذاری ساختوساز در ایران و جهان تبدیل شده است.
از شکاف دهها میلیارد دلاری بودجه در آمریکا و اروپا تا فشار سنگین نوسازی مدارس فرسوده در ایران، هر سرمایهگذار، انبوهساز یا خیّر مدرسهساز باید پیش از هر اقدامی، ریسک مالی، زمانی و حقوقی پروژه را بشناسد.
این مقاله با اتکا به دادههای رسمی بانک جهانی، وزارت آموزش کشورهای مختلف و اسناد داخلی سازمان نوسازی مدارس، مسیر تصمیمگیری شما را از تعریف موضوع تا هوشمندسازی روشن میکند.
فهرست مطالب
- سرمایهگذاری در ساخت مدرسه چیست و چرا با مدیریت ریسک پروژه گره خورده؟
- نوسازی مدارس یا ساخت جدید؛ کدام گزینه بهصرفهتر است؟
- معیارهای مالی و رگولاتوری ریسکمحور
- هوشمندسازی مدارس؛ ریسک و بازده یک سرمایهگذاری متفاوت
- الزامات قانونی و مراجع رسمی
- پنج اشتباه رایج سرمایهگذاران
- پرسشهای متداول
- جمعبندی
سرمایهگذاری در ساخت مدرسه چیست و چرا با مدیریت ریسک پروژه گره خورده؟
سرمایهگذاری در ساخت مدرسه به هر شکل تخصیص سرمایه، از منابع دولتی و بودجهی عمومی گرفته تا مشارکت خیّرین، سرمایهگذاران خصوصی و انبوهسازان، برای ساخت، نوسازی یا تجهیز یک واحد آموزشی گفته میشود.
تفاوت اصلی این نوع سرمایهگذاری با سایر پروژههای ساختمانی (مثل مسکونی یا تجاری) در این است که بازگشت سرمایه، هم بعد مالی مستقیم دارد (افزایش ارزش ملک، معافیتها، مشوقهای مالیاتی) و هم بعد غیرمستقیم و بلندمدت (افزایش ارزش املاک محله، اعتبار برند برای سازنده، و در پروژههای مشارکتی، سهم از بهرهبرداری).
دقیقاً همین دوگانگی بازده است که مدیریت ریسک را در این نوع پروژهها حیاتی میکند.
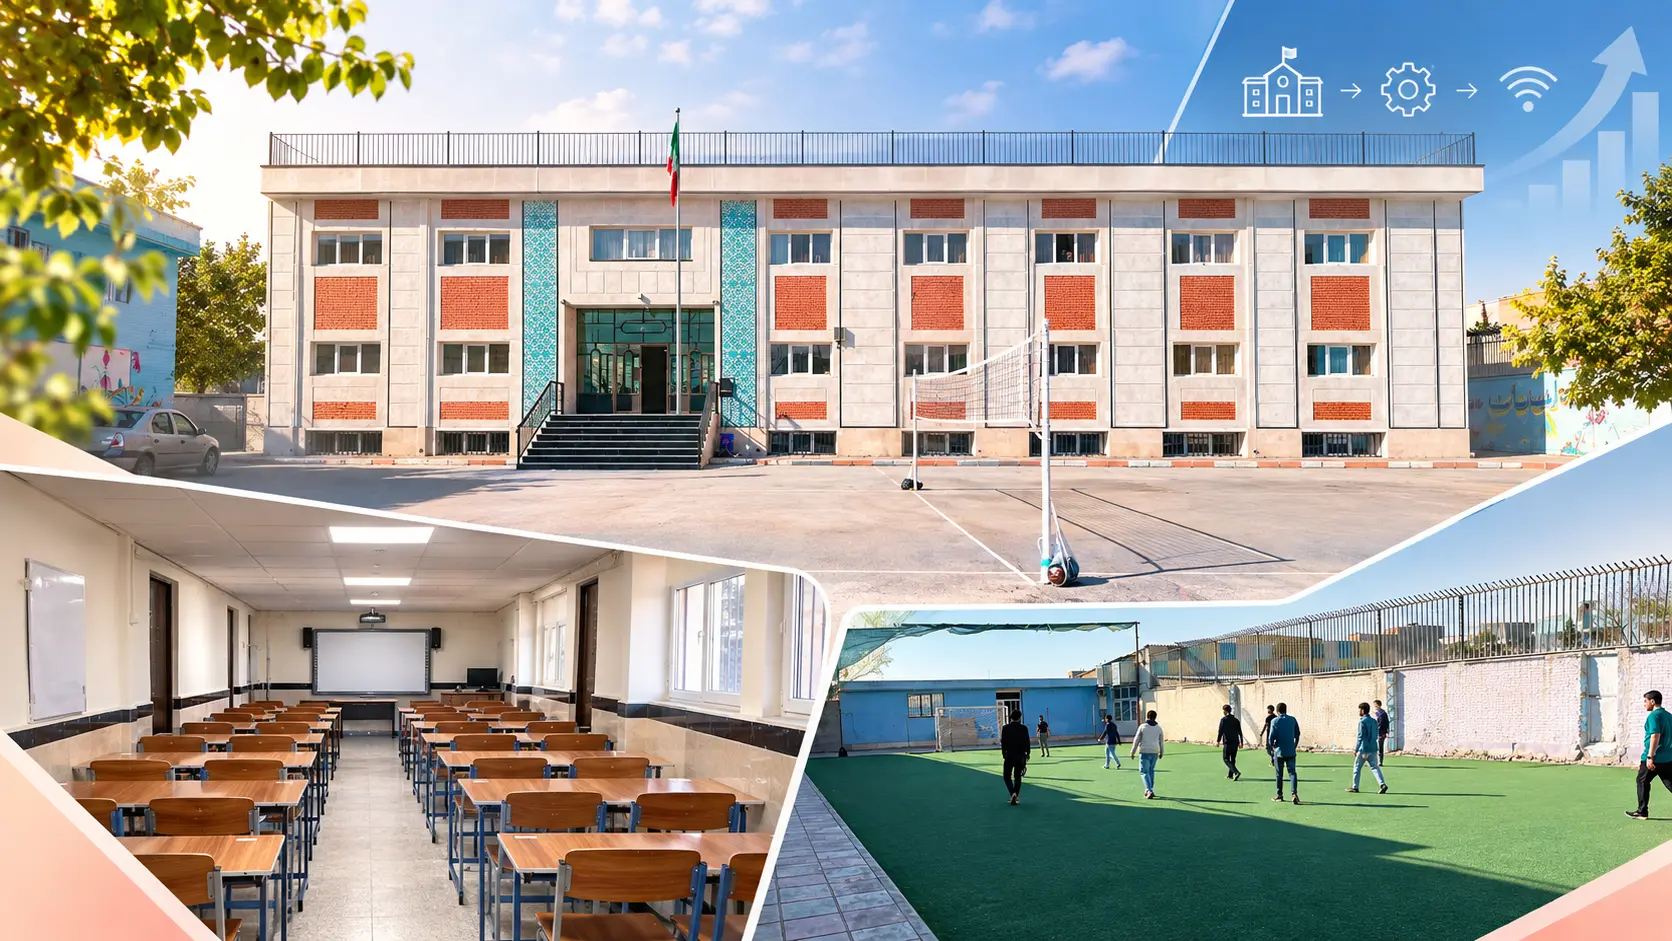
چرا سرمایهگذاری در ساخت مدرسه امروز یک اولویت جهانی است؟
تنها در آمریکا، گزارش سالانهی «وضعیت مدارس ما» یک شکاف سرمایهگذاری معادل حدود ۸۵ تا ۹۰ میلیارد دلار در سال را در زیرساخت مدارس دولتی شناسایی کرده است؛ حدود ۵۶ میلیارد دلار از این رقم مربوط به کمبود سرمایهی عمرانی و ۳۴ میلیارد دلار مربوط به کسری نگهداری و تعمیرات است. بر اساس همین گزارش، مدارس باید بهطور استاندارد حدود ۷ درصد از بودجهی سالانهی خود (۴ درصد سرمایهای و ۳ درصد نگهداری) را صرف زیرساخت فیزیکی کنند؛ اما میانگین واقعی سرمایهگذاری، معادل حدود ۱٬۶۱۷ دلار به ازای هر دانشآموز است، در حالیکه رقم توصیهشده نزدیک به ۳٬۱۴۲ دلار است ، یعنی کسری سالانهی حدود ۱٬۵۲۶ دلار به ازای هر دانشآموز، فقط در یک کشور.
این شکاف ساختاری، دقیقاً همان فضایی است که سرمایهگذاری در ساخت مدرسه از سوی بخش خصوصی، خیّرین و سرمایهگذاران نهادی را از یک انتخاب اختیاری به یک ضرورت تبدیل کرده است ، الگویی که در ایران نیز، هرچند با مکانیسم مالی متفاوت، بهوضوح دیده میشود.
برای مطالعه راجع به ضوابط فنی واجرایی به این مقاله مراجعه کنید.
چهار نوع ریسک که هر سرمایهگذار ساخت مدرسه باید بشناسد
هر پروژهی آموزشی، از یک کلاس تکواحدی تا مجتمع چندطبقه، با چهار دسته ریسک اصلی روبهرو است:
- ریسک مالی: نوسان قیمت مصالح در بازهی زمانی اجرا، تأخیر در آزادسازی اعتبارات مصوب (چه دولتی چه خیّرین)، و افزایش هزینه در پروژههای نوسازی نسبت به برآورد اولیه؛ این افزایش معمولاً وقتی رخ میدهد که بازرسی فنی اولیه، دامنهی واقعی آسیبدیدگی سازه را دستکم گرفته باشد.
- ریسک زمانی: طولانیشدن فرآیند اخذ مجوز، جابهجایی موقت دانشآموزان در پروژههای نوسازی فازبندیشده، و تأخیر در تأمین تجهیزات هوشمندسازی؛ هر ماه تأخیر در پروژههای مدرسه، برخلاف پروژههای تجاری، هزینهی اجتماعی مستقیم (اختلال در تحصیل) نیز به همراه دارد که در ارزیابی مالی باید لحاظ شود.
- ریسک حقوقی: ابهام در مالکیت زمین اهدایی، عدم تطبیق طرح با ضوابط سازمان نظام مهندسی، و پیچیدگی قراردادهای مشارکت در ساخت با نهادهای دولتی؛ در بسیاری از پروندههای مشارکتی، دقیقاً همین ابهام حقوقی است که سرمایهگذار را سالها پس از تکمیل پروژه درگیر دعوای حقوقی بر سر سهم بهرهبرداری میکند.
- ریسک ایمنی: بهویژه در مدارس فرسوده، الزامات مقاومسازی لرزهای که میتواند بهتنهایی کل معادلهی مالی پروژه را تغییر دهد و پروژه را از یک نوسازی سبک، به یک بازسازی سنگین با چند برابر هزینهی برآوردی تبدیل کند.
| نکته مهم: تجربهی پروژههای نوسازی و مشارکت در ساخت که تیم مشاورهی فیروزی در آنها نقش ارزیابی ریسک داشته نشان میدهد بیشترین انحراف از بودجهی مصوب، نه در فاز ساخت، بلکه در فاز «برآورد اولیه» رخ میدهد؛ جایی که ریسک حقوقی مالکیت زمین یا الزامات مقاومسازی هنوز شناسایی نشده است. |
تفاوت ریسک در پروژه نوسازی مدارس با ساخت مدرسه از صفر
در نوسازی مدارس، ریسک اصلی از «مجهولبودن وضعیت سازهی موجود» ناشی میشود؛ شما تا بازرسی فنی کامل انجام نشود، نمیدانید آیا با تعمیرات جزئی مواجهید یا با یک پروژهی مقاومسازی سنگین. در مقابل، ریسک حقوقی و زمانی داریم: تملک زمین، تغییر کاربری، و زمانبر بودن فرآیند صدور مجوز. این تفاوت بنیادین، دلیل اصلی آن است که سرمایهگذاران حرفهای پیش از هر تصمیمی، یک ارزیابی مقایسهای بین این دو مسیر انجام میدهند که در بخش بعدی به آن میپردازیم.
نوسازی مدارس یا ساخت جدید؛ کدام گزینه برای سرمایهگذار بهصرفهتر است؟
پاسخ کوتاه این است: بستگی به نسبت هزینهی نوسازی به هزینهی ساخت جدید دارد، نه به سلیقه یا حس شخصی. تحلیلهای بینالمللی یک آستانهی مشخص برای این تصمیم تعریف کردهاند که در ادامه توضیح میدهیم. پیش از آن، جدول زیر تفاوت سه مسیر اصلی سرمایهگذاری را از نظر متراژ نمونه، الزام مالی/رگولاتوری کلیدی و سطح ریسک کلی نشان میدهد.
| سطح ریسک کلی | الزام مالی و رگولاتوری کلیدی | نوع پروژه |
| پایین تا متوسط | معمولاً نیازی به مجوز مقاومسازی جداگانه ندارد | نوسازی جزئی (تعمیرات، تأسیسات) |
| متوسط تا بالا | در صورت عبور از آستانهی هزینه، الزام مقاومسازی و تطبیق با آخرین ویرایش مقررات ملی ساختمان فعال میشود | نوسازی اساسی / مقاومسازی لرزهای |
| متوسط | استعلام کاربری زمین، مجوز سازمان نظام مهندسی، تأمین سرانهی فضای آموزشی مصوب | ساخت مدرسه جدید |
| بالا (به دلیل پیچیدگی قراردادی) | قرارداد مشارکت در ساخت، تفکیک سهم بهرهبرداری، شفافیت مالی با نهاد دولتی طرف قرارداد | توسعه با مشارکت خیّرین / بخش خصوصی |
این الگو در سایر کشورها نیز، هرچند با نسبتهای متفاوت، تکرار میشود.
در برنامهی سرمایهگذاری دهسالهی استان آنتاریوی کانادا (به ارزش کل ۲۲۳.۱ میلیارد دلار کانادا)، بخش آموزش سهم مشخصی معادل ۳۰.۱ میلیارد دلار دارد که از این میان، حدود ۶۰ درصد صرف نوسازی و بازسازی مدارس موجود و تنها ۴۰ درصد صرف توسعه و ساخت جدید میشود ، نشانهای روشن از اینکه در بازارهای بالغ، نوسازی معمولاً بر ساخت جدید غلبه دارد. در انگلستان نیز دولت از طریق «برنامهی بازسازی مدارس»، نزدیک به ۲۰ میلیارد پوند را در بازهی ۲۰۲۵ تا ۲۰۳۵ به این حوزه اختصاص داده است. در مقابل، در پروژههای ساخت مدرسهی جدید در کشورهای در حال توسعه، تحلیل بانک جهانی نشان میدهد هزینهی ساخت هر کلاس درس میتواند بسته به کارایی مناقصه و مدیریت پروژه، از حدود ۵٬۶۰۰ دلار تا بیش از ۳۴٬۰۰۰ دلار ، یعنی تا ده برابر ، متفاوت باشد؛ این یعنی ریسک مدیریت تدارکات و مناقصه، بهتنهایی میتواند بازده سرمایهگذاری را چند برابر تغییر دهد.
آستانه ۵۰ تا ۷۵ درصد؛ نقطهای که تصمیم نوسازی به تخریب و بازسازی تغییر میکند
تحلیلهای میدانی روی صدها پروژهی مدرسه در آمریکا یک الگوی روشن را نشان میدهند: وقتی هزینهی نوسازی به ۶۵ تا ۷۵ درصد هزینهی ساخت مدرسهی جدید نزدیک میشود، اکثر تصمیمگیرندگان دیگر نوسازی را توجیهپذیر نمیدانند. در برخی حوزههای قضایی حتی این آستانه بهصورت قانونی و در سطح ۵۰ درصد ارزش جایگزینی ساختمان تعریف شده؛ عبور از این خط، بهصورت خودکار الزام مقاومسازی لرزهای کامل و مجموعهای از هزینههای وابسته را فعال میکند که میتواند حتی نوسازیهای بهظاهر کوچک را به پروژهای چندبرابر گرانتر تبدیل کند.
هشدار ریسک: بسیاری از سرمایهگذاران، برآورد اولیهی هزینهی نوسازی را بر اساس نرخ پایهی مصوب (که معمولاً پایینتر از نرخ واقعی بازار است) انجام میدهند، نه نرخ اجرایی روز.
این شکاف بین «نرخ مبنا» و «نرخ بازار» میتواند بهتنهایی یک پروژه را از زیر آستانهی نوسازی به بالای آن هل بدهد. پیش از هر تصمیمی، برآورد هزینه را حتماً بر مبنای قیمت روز منطقه بگیرید، نه نرخ مصوب.
معیارهای مالی و رگولاتوری ریسکمحور؛ چطور ریسک سرمایهگذاری در آموزش را مدیریت کنیم؟
پیش از تخصیص هر تومان سرمایه، باید بدانید کدام نوع مخارج در پروژهی مدرسه واقعاً بازده ایجاد میکند و کدام صرفاً هزینهی نگهداری است. این تفکیک، هستهی اصلی مدیریت ریسک ساختوساز در پروژههای آموزشی است.
کدام سرمایهگذاری در مدرسه بیشترین بازده را دارد؟
بررسیهای تطبیقی نشان میدهند سرمایهگذاریهایی که مستقیماً بر محیط آموزشی اثر میگذارند ،مانند سیستمهای گرمایش و سرمایش، افزایش فضای کلاسی، و حذف آلایندهها، قویترین ارتباط را با بهبود عملکرد تحصیلی دانشآموزان دارند. در مقابل، مخارجی مانند امکانات ورزشی، حملونقل و خرید زمین، تأثیر آموزشی محدودتری دارند اما اثر بزرگتری بر ارزش املاک اطراف میگذارند. به بیان دیگر: اگر هدف شما بازده مالی از طریق افزایش ارزش ملک است، سرمایهگذاری در نمای کلی و امکانات رفاهی مدرسه منطقیتر است؛ اگر هدف اعتبار بلندمدت و مشارکت مؤثر در توسعه است، اولویت با زیرساخت مستقیم آموزشی است.
یک مطالعهی مرجع روی بزرگترین برنامهی ساخت مدرسه در تاریخ آمریکا (لسآنجلس، حدود ۹ میلیارد دلار سرمایهگذاری) نشان داد هر یک دلار هزینهشده، در نهایت حدود ۱.۶ دلار ارزش برای خانوارهای منطقه ایجاد کرده است؛ از این مقدار، تنها حدود یکچهارم از محل بهبود نمرات درسی و سهچهارم باقیمانده از محل افزایش ارزش مسکن و امکانات غیرآموزشی بوده است. این عدد بهروشنی نشان میدهد چرا در بسیاری از بازارها، سرمایهگذاری در ساخت مدرسه حتی برای سرمایهگذارانی که مستقیماً در حوزهی آموزش فعالیت نمیکنند، جذاب است: بخش بزرگی از بازده، از مسیر بازار مسکن محله برمیگردد.
پیش از بررسی ریسک اجرا، یک نکتهی ساختاری هم اهمیت دارد: مدل تأمین مالی مدارس در کشورهای مختلف اساساً متفاوت است.
در آمریکا، بیش از ۷۵ درصد هزینههای سرمایهای مدارس توسط خود شهرداریها و نواحی آموزشی محلی، عمدتاً از طریق اوراق قرضهی مصوب رأیدهندگان، تأمین میشود؛ یعنی مسئولیت مالی بهشدت محلی است.
در ایران، در مقابل، تأمین مالی عمدتاً متکی بر یک سهم قانونی از مالیات بر ارزشافزوده در سطح ملی، بهعلاوه مشارکت خیّرین است.
این تفاوت ساختاری یعنی ابزارهای مدیریت ریسک هم باید متفاوت باشند: در مدل محلی-وابسته به اوراق قرضه، ریسک اصلی «تصویب رأیدهندگان» است؛ در مدل ایرانی، ریسک اصلی «سرعت و قطعیت آزادسازی اعتبار ملی» است.
ریسک اجرا؛ چرا بودجه مصوب همیشه به مدرسه نمیرسد؟
یکی از نادیدهگرفتهشدهترین ریسکها در سرمایهگذاری آموزشی، ریسک اجرا است: فاصلهی بین «بودجهی تصویبشده» و «بودجهای که واقعاً به کلاس درس میرسد».
تجربهی یکی از بزرگترین برنامههای ملی تأمین مالی مدارس در آسیا نشان میدهد که در یک سال مالی معمول، بهطور میانگین تنها حدود ۶۲ درصد از بودجهی مصوب واقعاً هزینه شده است. تفاوت میان استانها در این کشور بهشدت چشمگیر است: برخی استانهای کوچکتر مانند ناگالند تا ۹۰ درصد و تریپورا حدود ۸۹ درصد از بودجهی مصوب خود را جذب کردهاند، در حالیکه برخی استانهای بزرگ و پرجمعیت مانند تامیلنادو تنها حدود ۲۳ درصد و بنگال غربی حدود ۲۴ درصد بودجهی مصوب خود را هزینه کردهاند ؛ با وجود برخورداری از برخی از بزرگترین سهمیههای بودجهای کشور.
این نکته نشان میدهد اندازهی بودجهی مصوب، هیچ تضمینی برای سرعت رسیدن آن به پروژهی شما نیست؛ ظرفیت اجرایی نهاد محلی، عامل تعیینکنندهتری است.
این شکاف معمولاً ناشی از سه مرحلهی جداگانه است: تصویب کمتر از درخواست، آزادسازی کمتر از تصویب، و هزینهکرد کمتر از آزادسازی ؛ و هر مرحله، بخشی از سرمایهی برنامهریزیشده را حذف میکند.
برای سرمایهگذار یا خیّر مدرسهساز، این یعنی: تکیهی صرف بر ردیف بودجهی مصوب دولتی کافی نیست. باید ظرفیت اجرایی نهاد طرف قرارداد (سرعت تدارکات، سابقهی جذب بودجههای قبلی، وجود کارگروه اجرایی فعال) را هم ارزیابی کنید؛ دقیقاً همان چیزی که در چکلیست ریسکهای پنهان در بخش ششم به آن میپردازیم.
بسته به کشور و سال مالی این نسبتها متغیر است؛ برای وضعیت جذب بودجهی آموزش و پرورش در منطقهی موردنظر خود، از سازمان برنامه و بودجه استعلام بگیرید.
این تحلیل مالی و رگولاتوری، پایهای است برای ورود به یکی از سریعترین بخشهای در حال رشد سرمایهگذاری آموزشی: هوشمندسازی.
هوشمندسازی مدارس؛ ریسک و بازده یک سرمایهگذاری متفاوت
هوشمندسازی مدارس از نظر ماهیت مالی، با نوسازی سازهای متفاوت است: هزینهی اولیه پایینتر، اما چرخهی استهلاک تجهیزات سریعتر و وابستگی بالا به آموزش نیروی انسانی. این یعنی ریسک اصلی در این حوزه، «ریسک منسوخشدن فناوری» و «ریسک عدم بهرهبرداری مؤثر» است، نه صرفاً ریسک ساختوساز.
مدلهای تأمین مالی هوشمندسازی در جهان
آلمان با برنامهای موسوم به «پیمان دیجیتال ۲.۰»، بهمدت پنج سال، ۵ میلیارد یورو (نیمی از دولت فدرال و نیمی از ایالتها) را صرف زیرساخت دیجیتال مدارس میکند؛ این رقم ادامهی برنامهی قبلی به ارزش ۶.۵ میلیارد یورو در بازهی ۲۰۱۹ تا ۲۰۲۴ است.
در بلژیک (منطقهی فلاندر)، دولت محلی ۱۷۶ میلیون یورو را در سه ردیف مجزا (تجهیزات کادر آموزشی، دستگاههای مشترک مدارس ابتدایی، و بودجهی انعطافپذیر مدارس متوسطه) تخصیص داده و مدارس مکلفاند این بودجه را تا پایان ۲۰۲۷ هزینه کنند.
اتحادیهی اروپا نیز از طریق برنامهی اتصال دیجیتال، صرفاً در آخرین فراخوان خود بیش از ۳۲۳ میلیون یورو برای زیرساخت اتصال پرسرعت مدارس و جوامع محلی اختصاص داده است.
نکتهی مشترک در همهی این مدلها: هوشمندسازی مدارس هیچگاه صرفاً یک ردیف خرید تجهیزات نیست، بلکه همراه با بودجهی موازی برای آموزش معلمان، نگهداری و پشتیبانی فنی بلندمدت تعریف میشود. سرمایهگذاری که این بخش موازی را نادیده بگیرد، عملاً تجهیزاتی خریده که ظرف دو تا سه سال بدون استفادهی مؤثر باقی میمانند.
مسیر هوشمندسازی مدارس در ایران؛ از تفاهمنامهها تا کلاسهای آزمایشی
در ایران، وزارت آموزش و پرورش برنامهی جامعی برای هوشمندسازی مدارس با محوریت مشارکت نهادهای عمومی غیردولتی تعریف کرده است؛ از جمله تفاهمنامهای با بنیاد مستضعفان برای هوشمندسازی بیش از ۵ هزار مدرسه در سطح کشور که فاز اول آن با هدف هوشمندسازی ۵۰ هزار کلاس درس در مدارس دولتی آغاز شده است. در کنار آن، تفاهمنامهای میان وزارت آموزش و پرورش و وزارت ارتباطات برای توسعهی زیرساخت اینترنت پرسرعت مدارس امضا شده و برنامهای برای آموزش سواد هوش مصنوعی به حدود ۲۰۰ هزار معلم و ۳.۴ میلیون دانشآموز در دست اجراست.
یک نکتهی مالی مهم که در ارزیابی بودجهی هوشمندسازی اغلب نادیده گرفته میشود، هزینهی کل مالکیت تجهیزات دیجیتال در طول عمر مفید آنهاست، نه صرفاً هزینهی خرید اولیه. تجهیزاتی مانند پروژکتورها، تختههای هوشمند و تبلتهای آموزشی معمولاً عمر مفید سه تا پنج ساله دارند و نیازمند بودجهی جداگانه برای پشتیبانی فنی، بهروزرسانی نرمافزاری و جایگزینی دورهای هستند. سرمایهگذاری که تنها بودجهی خرید اولیه را در نظر بگیرد و ردیف بودجهی نگهداری سالانه را نادیده بگیرد، ظرف سه تا چهار سال با انبوهی از تجهیزات غیرقابلاستفاده مواجه خواهد شد ، نتیجهای که در عمل، بازده سرمایهگذاری هوشمندسازی را نزدیک به صفر میرساند.
برای سرمایهگذار یا انبوهساز ایرانی، این روند سه پیام دارد: اول، هوشمندسازی دیگر یک پروژهی مستقل نیست بلکه بخشی جداییناپذیر از هر پروژهی نوسازی یا ساخت مدرسهی جدید محسوب میشود و باید از همان مرحلهی طراحی در برآورد هزینه لحاظ شود. دوم، وجود نهادهای واسط مانند بنیاد مستضعفان نشان میدهد ظرفیت مشارکت بخش عمومی غیردولتی در این حوزه بهسرعت در حال گسترش است. سوم، بدون یک ردیف بودجهی مشخص برای نگهداری و پشتیبانی سالانه، حتی بهترین طرح هوشمندسازی هم در میانمدت ارزش خود را از دست میدهد .
الزامات قانونی و مراجع رسمی سرمایهگذاری در ساخت مدرسه
هیچ سرمایهگذاری در ساخت مدرسهای بدون طی مسیر قانونی مشخص، قابل دفاع مالی یا حقوقی نیست. جدول زیر، جمعبندی نهادهای کلیدی داخلی و بینالمللی را نشان میدهد.
نهادهای داخلی که باید قبل از سرمایهگذاری استعلام بگیرید
- سازمان نوسازی، توسعه و تجهیز مدارس کشور : نهاد مشخصی که طبق بند «ت» ماده ۹۲ قانون برنامه هفتم پیشرفت، مسئول تخریب، بازسازی، مقاومسازی و تأمین تجهیزات آموزشی مدارس است و بخشی از منابع آن (معادل دو دهم درصد از مالیات بر ارزشافزوده) بهصورت قانونی تضمین شده است.
برآورد این سازمان، نیاز به حدود ۸۷۰ هزار میلیارد تومان اعتبار تا پایان برنامه هفتم برای تکمیل مقاومسازی و بازسازی مدارس کشور است ، رقمی که قرار نیست صرفاً از محل بودجهی دولتی تأمین شود، بلکه از مسیر مسئولیت اجتماعی شرکتها، اعتبار مالیاتی، مولدسازی داراییها و مشارکت خیّرین پوشش داده میشود.
- وزارت آموزش و پرورش : مرجع نهایی تأیید سرانهی فضای آموزشی، تراکم استاندارد کلاسی (که طبق آخرین سیاستهای اعلامی حدود ۲۵ تا ۲۶ دانشآموز در هر کلاس است) و انطباق طرح با استانداردهای مدرسهی هوشمند.
چارچوبهای بینالمللی که در پرونده سرمایهگذاری شما اعتبار ایجاد میکنند
اگر پروژهی شما با نهادهای بینالمللی، سرمایهگذاران خارجی یا حتی گزارشهای داخلی مستند به معیارهای جهانی سروکار دارد، ارجاع به منابع زیر میتواند اعتبار پروندهی مالی شما را تقویت کند:
- گزارش Education Finance Watch بانک جهانی و یونسکو، مرجع تحلیل روند تأمین مالی آموزش در سطح جهانی.
- گزارش سالانه State of Our Schools مرکز ملی زیرساخت مدارس آمریکا، مرجع شکاف سرمایهگذاری و استانداردهای نگهداری.
- تحلیل Financial Accountability Office آنتاریو بهعنوان نمونهای شفاف از تفکیک بودجهی توسعه در برابر بودجهی نوسازی در سطح یک برنامهی دهسالهی دولتی.
| نکته مهم: استفاده از مراجع بینالمللی در پروندهی سرمایهگذاری، جایگزین استعلام از نهادهای داخلی نیست؛ نقش آن صرفاً بنچمارکگذاری و تقویت گزارش توجیه فنی-اقتصادی پروژه است. |
| زمین یا نقشه دارید اما تخصص یا سرمایهی کافی برای اجرای پروژه را ندارید؟
اگر مالک زمین یا طرحی برای احداث ساختمان هستید، تیم محمدحسین فیروزی از طریق قراردادهای مشارکت در ساخت، مسیر اجرا را از تأمین سرمایه تا تحویل نهایی برای شما مدیریت میکند ، بدون نیاز به سرمایهگذاری اولیهی سنگین از سوی شما. برای بررسی امکان مشارکت در ساخت، با ما تماس بگیرید. |
پنج اشتباه رایج سرمایهگذاران در پروژههای ساخت و نوسازی مدرسه
- اتکا به برآورد هزینهی نرخ پایه بهجای نرخ بازار. همانطور که در بخش دوم اشاره شد، این خطا میتواند یک پروژهی بهظاهر مقرونبهصرفه را بهطور ناگهانی از آستانهی نوسازی عبور دهد.
- نادیده گرفتن ریسک اجرا در پروژههای وابسته به بودجهی دولتی. تکیهی صرف بر بودجهی مصوب، بدون ارزیابی سابقهی جذب بودجهی نهاد طرف قرارداد، ریسک تأخیرهای چندماهه تا چندساله را بالا میبرد.
- جداسازی هوشمندسازی از فاز طراحی اولیه. افزودن زیرساخت دیجیتال بهعنوان یک فکر «بعدی» بهجای بخشی از طراحی اولیه، هزینهی نصب را بهطور قابلتوجهی افزایش میدهد و اغلب به تجهیزات ناسازگار با زیرساخت ساختمان منجر میشود.
۴. نادیده گرفتن ریسک خیّرین و منابع مالی جایگزین. در بسیاری از پروژههای ایرانی، بخش قابلتوجهی از تأمین مالی از محل خیّرین مدرسهساز تأمین میشود ، منبعی که رقم آن سال به سال رشد کرده اما همچنان غیرقطعی و وابسته به زمانبندی مستقل از پروژه است. برنامهریزی مالی که این عدم قطعیت را در نظر نگیرد، در معرض کمبود نقدینگی در میانهی راه قرار میگیرد.
۵. عدم تفکیک قرارداد مشارکت در ساخت بهصورت شفاف. در پروژههای مشارکتی با نهادهای عمومی، ابهام در سهم بهرهبرداری یا حقوق مالکانهی بلندمدت، شایعترین منشأ اختلاف حقوقی پس از تکمیل پروژه است.
پرسشهای متداول درباره سرمایهگذاری در ساخت مدرسه
۱. آیا سرمایهگذاری در ساخت مدرسه برای سرمایهگذاران خصوصی (غیرخیّر) هم توجیه مالی دارد؟
بله، بهویژه از طریق قراردادهای مشارکت در ساخت که در آنها سهمی از بهرهبرداری یا فضای جانبی (مانند سالن ورزشی چندمنظوره یا پارکینگ) به سرمایهگذار تعلق میگیرد. بازده مستقیم نیز از محل افزایش ارزش زمین و ساختمان در اثر بهبود زیرساخت محله حاصل میشود.
۲. چه زمانی نوسازی مدرسه بهصرفهتر از تخریب و ساخت مجدد است؟
تا زمانی که هزینهی نوسازی زیر آستانهی ۵۰ تا ۷۵ درصد هزینهی ساخت جدید باقی بماند. این آستانه باید بر مبنای برآورد هزینهی روز بازار، نه نرخ مصوب، محاسبه شود.
۳. آیا هوشمندسازی باید همزمان با نوسازی سازهای انجام شود؟
توصیه میشود بله؛ حتی اگر بودجهی نصب کامل تجهیزات هوشمند در فاز اول موجود نباشد، زیرساخت (کابلکشی، برق اضطراری، نقاط دسترسی شبکه) باید از همان طراحی اولیه لحاظ شود تا هزینهی نصب بعدی چندبرابر نشود.
۴. مهمترین مرجع قانونی برای شروع پروژهی ساخت یا نوسازی مدرسه در ایران کدام است؟
سازمان نوسازی، توسعه و تجهیز مدارس کشور مرجع اصلی اجرایی است؛ اما استعلام از سازمان نظام مهندسی برای تأیید طرح و از سازمان برنامه و بودجه برای وضعیت اعتبارات، هر دو الزامی هستند.
۵. چرا بودجهی مصوب دولتی برای مدارس همیشه بهطور کامل جذب نمیشود؟
به دلیل توالی سهمرحلهای تصویب، آزادسازی و هزینهکرد که هر مرحله بخشی از اعتبار برنامهریزیشده را کاهش میدهد؛ این پدیده در بسیاری از کشورها، از جمله در برنامههای بزرگ ملی آموزشی، مستند شده است.
۶. مشارکت خیّرین مدرسهساز چه نقشی در تأمین مالی پروژههای بزرگ ایفا میکند؟
نقش رو بهرشد و قابلتوجهی دارد و در بسیاری از پروژههای نوسازی و ساخت مدرسه در ایران، بخش مکملی از منابع مالی محسوب میشود؛ اما به دلیل ماهیت داوطلبانهی آن، نباید بهعنوان منبع قطعی در زمانبندی پروژه در نظر گرفته شود.
۷. آیا سرمایهگذاری در شهرهای کوچک ریسک بیشتری نسبت به شهرهای بزرگ دارد؟
ریسک نوع متفاوتی دارد، نه لزوماً بیشتر: ریسک نوسان تقاضا در شهرهای کوچک بالاتر است، اما ریسک تأخیر در مجوز و هزینهی زمین معمولاً پایینتر است. تصمیم نهایی باید بر اساس اولویت راهبردی سرمایهگذار (بازده سریع در برابر مشارکت بلندمدت) گرفته شود.
جدول جمعبندی؛ تصمیم نهایی شما برای سرمایهگذاری در ساخت مدرسه
سرمایهگذاری در ساخت مدرسه دیگر یک تصمیم سادهی مالی نیست؛ تلاقیگاه مدیریت ریسک، الزامات قانونی و مسئولیت اجتماعی است. چه مسیر شما نوسازی یک مدرسهی فرسوده باشد، چه ساخت یک مجتمع آموزشی هوشمند از پایه، موفقیت پروژه به یک چیز بستگی دارد: شناخت دقیق ریسکها پیش از تخصیص سرمایه، نه پس از آن.
منابع: ارقام و آمار این مقاله از گزارشهای رسمی بانک جهانی، یونسکو، مرکز ملی زیرساخت مدارس آمریکا، Facilities Dive، دفتر مسئولیت مالی آنتاریو، دولت بریتانیا، اتحادیه اروپا، دولت هند و منابع خبری معتبر داخلی (مهرنیوز، شفقنا، ایسنا، ایرنا) در بازهی ۲۰۲۵ تا ۲۰۲۶ استخراج شدهاند. ارقام مربوط به ایران بهدلیل نوسان نرخ ارز و تورم، صرفاً جهت مقایسهی نسبی ارائه شدهاند و برای تصمیمگیری نهایی باید از مراجع رسمی استعلام تازه گرفته شود.