
باور رایج این است که جنگ یعنی سقوط قیمت مسکن؛ اما تاثیر جنگ بر بازار مسکن پیچیدهتر از یک رابطهٔ خطی و ساده است. از استکهلمِ قرن پانزدهم تا تهرانِ همین امروز، دادهها نشان میدهند جنگ میتواند همزمان یک بازار را نابود و بازار مجاورش را ملتهب کند.
ریشهٔ این پارادوکس در پدیدهای است که اقتصاددانان آن را واگرایی فضایی قیمت مسکن مینامند: پول از منطقهٔ ناامن میگریزد و به داراییهای فیزیکیِ منطقهٔ امن پناه میبرد. برای شما که بهعنوان سرمایهگذار ملک، انبوهساز و مراکز درمانی با تصمیمهای سنگین مالی روبهرو هستید، شناخت این مکانیزم بهجای شایعات بازار، تفاوت میان یک تصمیم هوشمندانه و یک زیان جبرانناپذیر را رقم میزند.
در ادامه، بر پایهٔ پژوهشهای آکادمیک بینالمللی و دادههای میدانیِ سوریه، ترکیه، اوکراین و ایران، ریسک سرمایهگذاری ملکی در دوران جنگ را از سه زاویهٔ مالی، زمانی و حقوقی بررسی میکنیم.
فهرست محتوا
- تاثیر جنگ بر بازار مسکن چیست و چرا یک نتیجهٔ واحد ندارد؟
- مقایسهٔ تاثیر جنگ بر انواع دارایی ملکی
- جنگ از چه مسیرهایی بر قیمت مسکن اثر میگذارد؟
- الزامات قانونی و مراجع رسمی برای سرمایهگذاری ملک در دوران جنگ
- چکلیستهای عملی برای کاهش ریسک سرمایهگذاری ملکی
- تاثیر جنگ بر بازار مسکن مناطق امن و مناطق درگیر
- رایجترین اشتباهات سرمایهگذاران ملکی در جنگ
- مطالعهٔ موردی مستند؛ سه شهر و سه سرنوشت
- از تجربهٔ پروژههای ما
- سوالات متداول
- جمعبندی نهایی؛ جدول تصمیم
تاثیر جنگ بر بازار مسکن چیست و چرا یک نتیجهٔ واحد ندارد؟
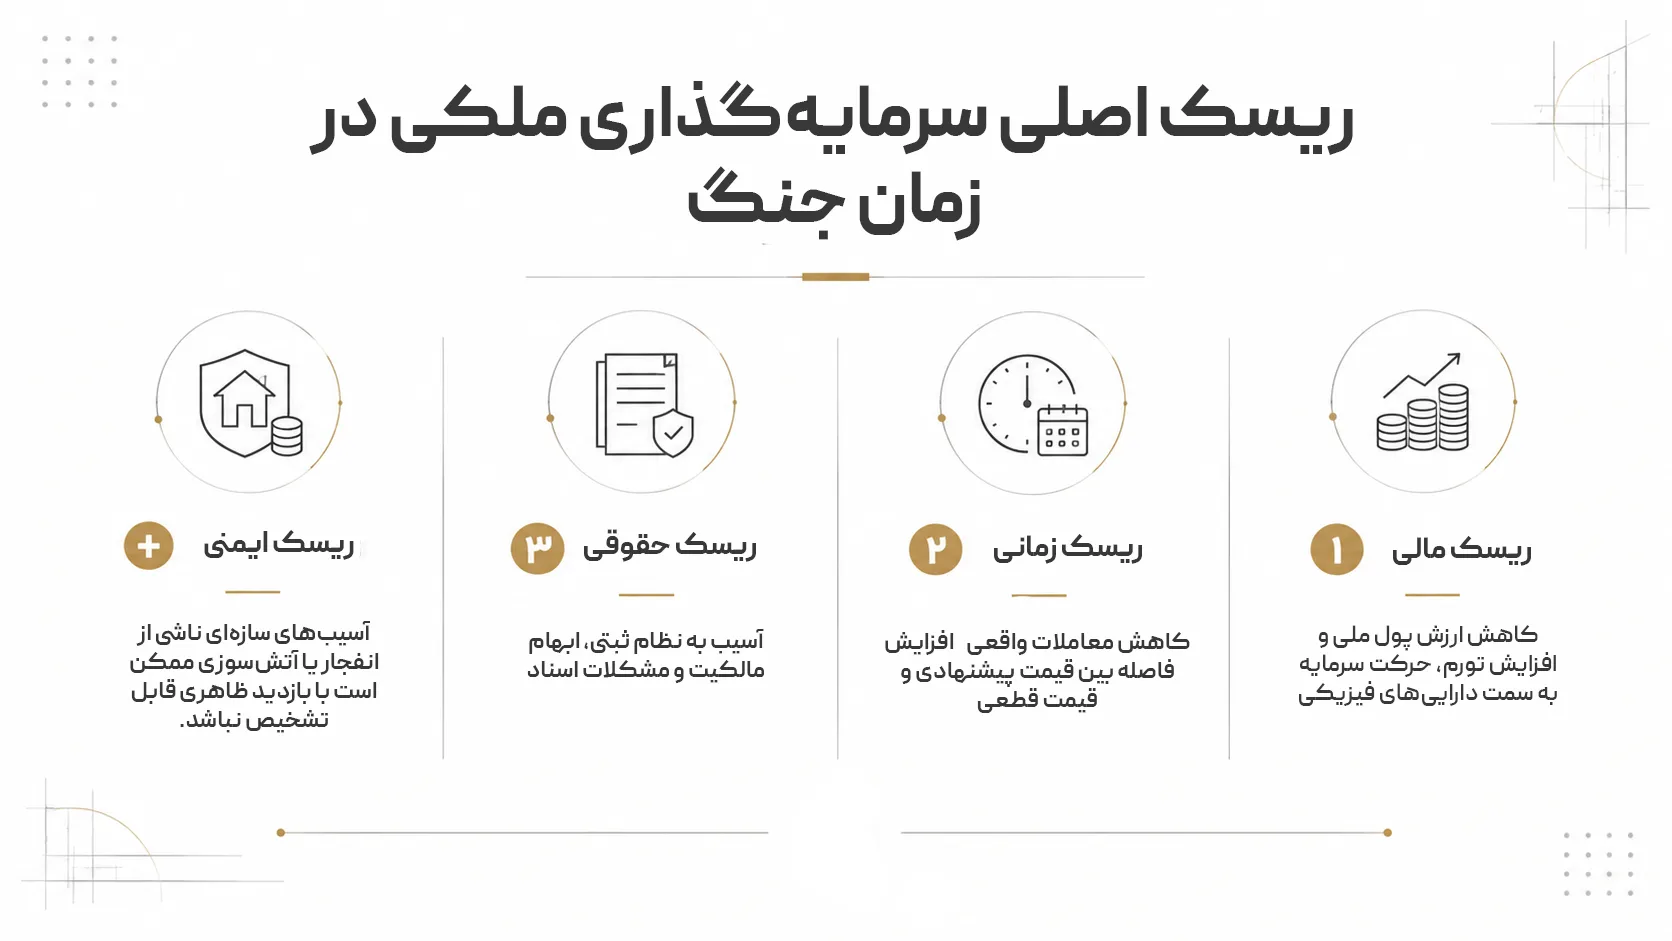
تاثیر جنگ بر بازار مسکن یک قاعدهٔ ثابت ندارد؛ نتیجهٔ نهایی به سه دستهٔ ریسک بستگی دارد که همزمان و در تعامل با هم عمل میکنند: ریسک مالی (چه اتفاقی برای ارزش پول و قدرت خرید میافتد)، ریسک زمانی (چقدر طول میکشد تا معامله، ساخت یا نقدشوندگی به حالت عادی برگردد) و ریسک حقوقی (چه اتفاقی برای سند، مالکیت و نظام ثبتی رخ میدهد). پژوهشی که قیمت مسکن استکهلم را از سال ۱۴۲۰ تا ۲۰۲۱ میلادی ، یعنی در بازهٔ شش قرن، بررسی کرده، به همین نتیجه رسیده است:
چرخههای بازار مسکن که با جنگ همزمان بودهاند، نهفقط به شکل یکنواخت سقوط نکردهاند، بلکه الگوی متفاوتی داشتهاند؛ نسبت به میانگین بلندمدت به سقف پایینتری رسیدهاند اما در مقابل، اصلاح قیمت پس از آن سقف شدیدتر بوده است (Shmygel & Hoesli, 2025).
نکتهٔ مهمتر برای شما بهعنوان سرمایهگذار این است که در دوران جنگ، افت مقرونبهصرفگی مسکن بیشتر از مسیر کاهش قدرت خرید و درآمد واقعی خانوارها شکل میگیرد تا از مسیر جهش خام قیمت ؛ یعنی حتی وقتی عدد اسمی قیمت مسکن ثابت میماند، ممکن است دسترسی مردم به آن بهشدت سختتر شده باشد.
ریسک مالی سرمایهگذاری ملکی در جنگ؛ چرا مسکن گاهی سپر تورم میشود؟
وقتی جنگ آغاز میشود، اولین واکنش بازارهای مالی معمولاً کاهش ارزش پول ملی و شتابگیری تورم است.
بر اساس گزارش صندوق بینالمللی پول دربارهٔ اقتصاد کلان جنگها، در نمونهای بزرگ از کشورهای درگیر منازعات بزرگ، سطح قیمتها بهطور میانگین تا حدود پنج سال پس از آغاز جنگ، نزدیک به ۳۵ درصد رشد تجمعی میکند؛ همزمان با کاهش ذخایر ارزی، خروج سرمایه و اعمال کنترلهای سرمایهای از سوی دولتها (IMF, World Economic Outlook, April 2026).
در چنین شرایطی، دارایی فیزیکی مثل مسکن، برخلاف داراییهای نقدی یا سپردهٔ بانکی، از کاهش ارزش پول ملی تا حدی مصون میماند ، به همین دلیل است که در بسیاری از جنگهای معاصر، بخشی از سرمایه به سمت ملک سرازیر میشود، نه به این دلیل که بازار مسکن «رونق واقعی» دارد.
ریسک زمانی و نقدشوندگی معاملات ملک در دوران جنگ
حتی اگر قیمت اسمی مسکن در جنگ رشد کند، این بهمعنای نقدشوندگی بالا نیست.
در بسیاری از بازارهای درگیر جنگ، حجم معاملات واقعی بهشدت افت میکند و آنچه رشد میکند صرفاً قیمت پیشنهادی فروشندگان است، نه قیمت قطعی معاملات ثبتشده. این شکاف میان قیمت پیشنهادی و قیمت واقعی معامله، یکی از مهمترین ریسکهای زمانی برای سرمایهگذاری ملکی در دوران جنگ است؛ ممکن است ملکی را با انتظار فروش سریع بخرید، اما ماهها طول بکشد تا خریدار واقعی با نقدینگی کافی پیدا شود.
ریسک حقوقی مالکیت؛ وقتی سند هم بیثبات میشود
در مناطقی که مستقیماً درگیر نبرد میشوند، خود زیرساخت نظام ثبت اسناد نیز آسیب میبیند. تخریب دفاتر ثبت، جابهجایی اجباری جمعیت و از دست رفتن مدارک مالکیت، ریسکی است که در محاسبات مالی معمولاً نادیده گرفته میشود اما میتواند ارزش یک ملک را حتی بیشتر از آسیب فیزیکی کاهش دهد.
| هشدار ریسک: در تحلیل هر فرصت سرمایهگذاری ملکی مرتبط با مناطق پرتنش، پیش از بررسی قیمت، وضعیت سند و امکان استعلام آن از سازمان ثبت اسناد و املاک کشور را بررسی کنید. ملکی با قیمت جذاب اما سند مخدوش، در عمل یک تعهد بدون بازگشت است. |
ریسک ایمنی؛ چرا برخی سازهها حتی بعد از تعمیر هم غیرقابلاعتماد میمانند؟
چهارمین لایهٔ ریسک، که اغلب زیر سایهٔ سه لایهٔ قبلی نادیده گرفته میشود، ریسک ایمنی سازهای است. آسیب ناشی از ارتعاش انفجار یا آتشسوزی، حتی وقتی به چشم غیرمسلح قابلمشاهده نیست، میتواند به مقاومت لرزهای یا باربری سازه آسیب زده باشد. تفاوت مهم این نوع آسیب با آسیب زلزله در این است که معمولاً هیچ گزارش رسمی و استاندارد بازرسی مشخصی برای آن وجود ندارد؛ برخلاف زلزله که سازمان نظام مهندسی معمولاً ارزیابی و برچسبگذاری رسمی سازهها را انجام میدهد. به همین دلیل، پیش از خرید هر ملکی که در فاصلهٔ نزدیک به هرگونه رویداد امنیتی قرار داشته، بازرسی فنی مستقل از سازه، نه صرفاً بازدید ظاهری، باید بخش جداییناپذیر تصمیم شما باشد.
جمعبندی این بخش ساده است: تاثیر جنگ بر بازار مسکن را نباید تنها از زاویهٔ «قیمت بالا رفت یا پایین آمد» دید؛ سه لایهٔ ریسک مالی، زمانی و حقوقی باید همزمان روی میز تحلیل شما باشند. در بخش بعد نشان میدهیم این ریسکها روی انواع مختلف دارایی ملکی چگونه توزیع میشوند.
مقایسهٔ تاثیر جنگ بر انواع دارایی ملکی؛ کدام ملک بیشترین ریسک را دارد؟
میزان آسیبپذیری یک دارایی ملکی در جنگ، تابع مستقیم نوع کاربری، متراژ و موقعیت آن نسبت به خطوط درگیری است. جدول زیر بر اساس یافتههای میدانی پروژههای بررسیشده در دمشق، ترکیه و اوکراین، سطح ریسک کلی هر دسته را نشان میدهد.
| نوع دارایی | حساسیت به آسیب فیزیکی | حساسیت به نوسان تقاضا | سطح ریسک کلی |
| مسکونی در مناطق کمتراکم و حاشیهای | بالا | بالا | بسیار بالا |
| مسکونی در مناطق مرکزی و لوکس شهری | متوسط تا بالا | متوسط (تقاضای پناهگاهی) | متوسط |
| زمین خام و مشارکت در ساخت | پایین (فقدان سازه) | بالا (وابسته به روند مجوز) | بالا |
| تجاری و اداری | متوسط | بسیار بالا (وابسته به رونق اقتصادی) | بالا |
| درمانی و کلینیکی (وابسته به گردش نقدی ثابت) | متوسط | پایین تا متوسط | پایین |
نکتهٔ کلیدی این جدول برای شما این است: زمین خام با وجود نداشتن سازهٔ قابل تخریب، الزاماً کمریسکترین گزینه نیست؛ چون ارزش آن کاملاً به تداوم روند صدور مجوز و فعالیت سازمان نظام مهندسی وابسته است، و در دوران جنگ این فرایندهای اداری اغلب اولین قربانی رکود هستند. در مقابل، پروژههای درمانی به دلیل تقاضای غیرقابلحذف (بیماران همچنان به درمان نیاز دارند)، معمولاً مقاومت نسبی بیشتری در برابر رکود نشان میدهند، نکتهای که برای پزشکان و مالکان کلینیک که به فکر ورود به ساختوساز هستند، قابل توجه است.
با این تصویر کلی از انواع دارایی، اکنون باید ببینیم دقیقاً از چه کانالهایی جنگ این ریسکها را وارد بازار میکند.
جنگ از چه مسیرهایی بر قیمت مسکن اثر میگذارد؟
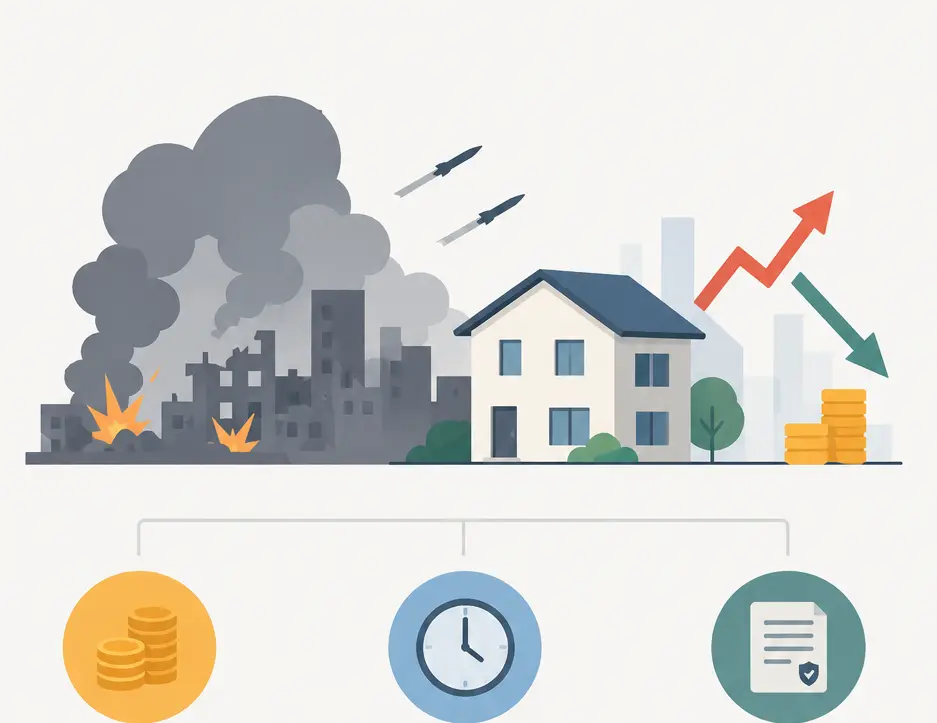
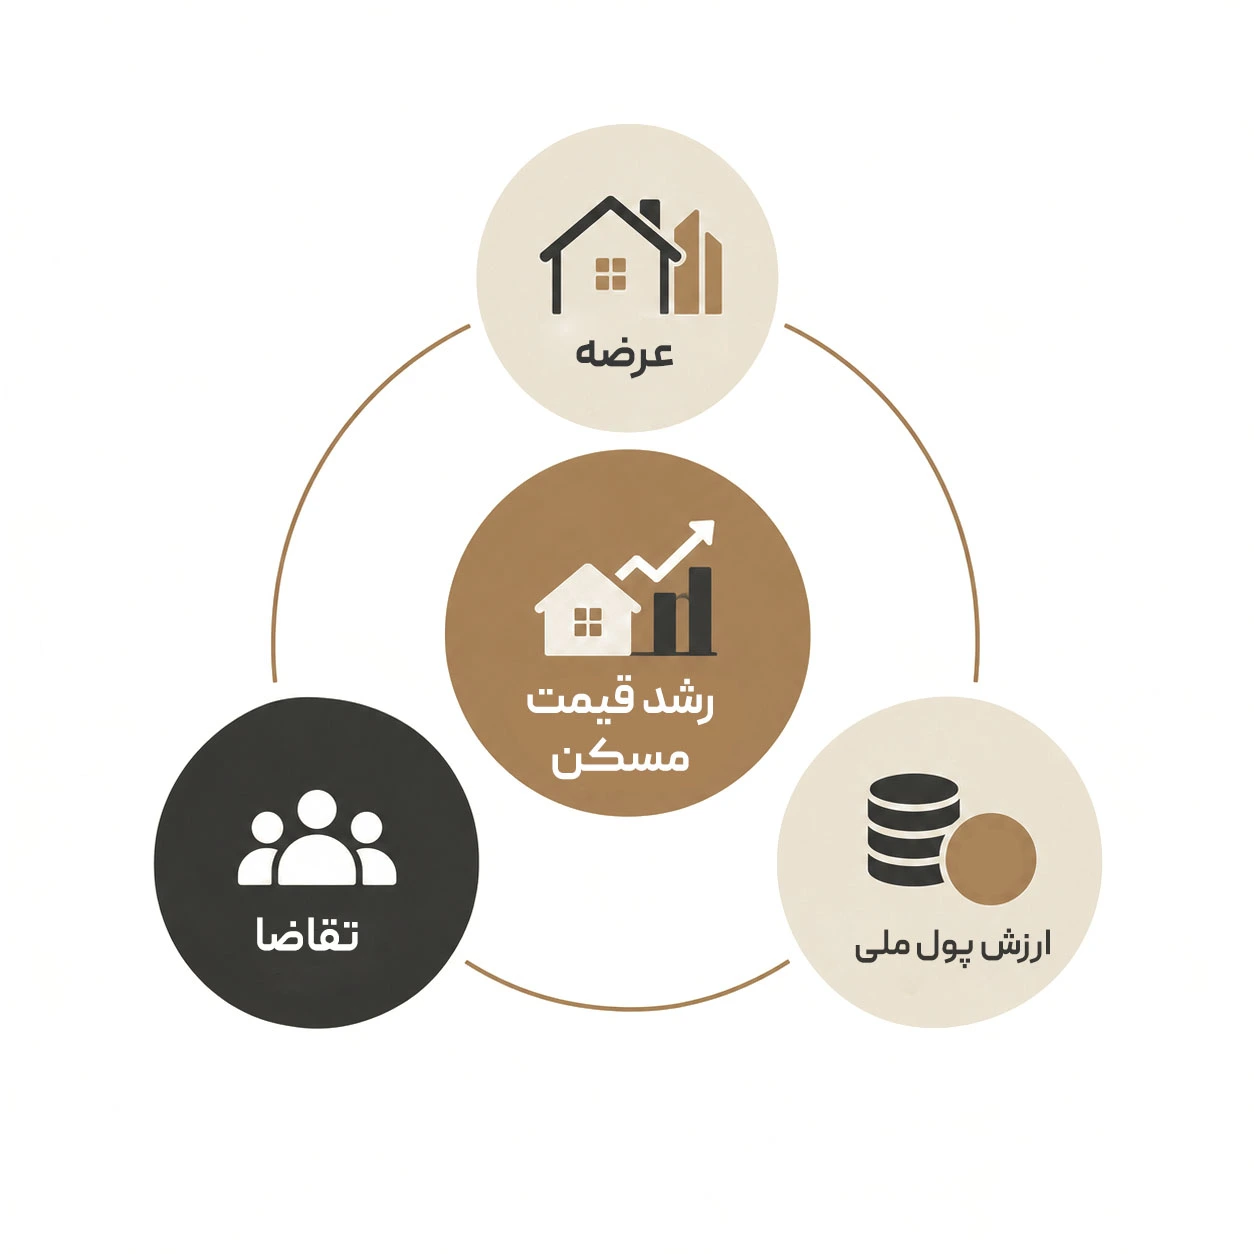
جنگ از سه کانال اصلی ، عرضه، تقاضا و ارزش پول ملی، بهطور همزمان روی بازار مسکن فشار میآورد، و ترکیب این سه کانال است که تعیین میکند نتیجهٔ نهایی رشد قیمت باشد یا سقوط آن. پژوهشی دربارهٔ بازار مسکن ترکیه پس از زلزلهٔ ۲۰۲۳ و همزمانیِ آن با موج مهاجرت پناهندگان، این پدیده را شوک تقاضای دوگانه نامیده است: زمانی که ورود پناهندگان و آوارگیِ ناشی از بحران همزمان عرضهٔ مسکن را محدود و تقاضا را افزایش میدهند (Sümer, 2025, OPUS Journal).
عکس اینفوگرافیک
شوک تقاضای دوگانه در بازار مسکن جنگی
در نمونهٔ ترکیه، استانهایی که در کانون آسیب زلزله و مهاجرت مرزی قرار داشتند — هاتای، کهرمانماراش و آدیامان — شاهد جهش قیمت مسکن بیش از ۵۰ درصد بودند، اما این جهش نشانهٔ رونق نبود؛ بلکه ناشی از فروپاشی همزمان عرضه (تخریب واحدهای مسکونی) و افزایش تقاضا (ورود جمعیت آواره) بود. در مقابل، قطبهای اقتصادی مقاومتر مانند غازیعنتب و آدانا که زیرساخت و تنوع اقتصادی قویتری داشتند، رشد قیمتی معتدلتری (بهترتیب حدود ۳۲ و ۲۹ درصد) و ثبات ساختاری بیشتری تجربه کردند. تحلیل همانباشتگی قیمت در این پژوهش نشان میدهد پیش از زلزله، بازار مسکن این استانها بهشدت بههمپیوسته بود، اما جنگ و بحران این پیوستگی منطقهای را میشکند و بازارها را از هم واگرا میکند.
کاهش ارزش پول ملی و فرار سرمایه به سمت دارایی فیزیکی
کانال دوم، کاهش ارزش پول ملی است. وقتی تورم شتاب میگیرد و پول ملی در برابر ارزهای معتبر افت میکند، نگهداری نقدینگی بهمعنای واقعی «از دست دادن ارزش روزانه» است. در این شرایط، سرمایهگذاران خرد و کلان بهطور طبیعی به سمت داراییهایی حرکت میکنند که قابل تبدیل به کالای فیزیکی هستند. این الگو در جنگهای جهانی، جنگ ویتنام و همچنین جنگ اخیر اوکراین بارها تکرار شده است؛ وقتی ترس از مصادرهٔ ارز یا فروپاشی نظام بانکی وجود دارد، تقاضا بهسمت «دارایی قابللمس» میرود، حتی اگر منطقیترین انتخاب نباشد.
این واکنش تصادفی نیست؛ بلکه پاسخی منطقی به یک الگوی تکرارشونده در مدیریت اقتصاد کلان دوران جنگ است.
بر اساس مرور تجربهٔ کشورهای درگیر منازعات بزرگ، دولتها معمولاً برای کنترل خروج سرمایه به ابزارهایی مانند محدودسازی برداشت ارزی، چندنرخیشدن ارز و کنترل جریان سرمایه متوسل میشوند؛ نمونهٔ مستند آن، سیاستهای مدیریت جنگی اقتصاد اوکراین از سال ۲۰۲۲ است که شامل تثبیت موقت نرخ ارز، محدودیت سختگیرانه بر خروج سرمایه و در نهایت گذار تدریجی به شناوری ارز پس از تثبیت نسبی شرایط بوده است (IMF, World Economic Outlook, April 2026).
برای شما بهعنوان سرمایهگذار، این یعنی نقدینگیِ نگهداشتهشده در نظام بانکی رسمی، در دوران جنگ ممکن است حتی از نظر دسترسی هم محدود شود، نه فقط از نظر ارزش؛ و این خود یکی از دلایل اصلی هجوم به داراییهای فیزیکی مانند مسکن است.
چرا طلا در جنگ همیشه برندهٔ میدان نیست؟
نکتهای که کمتر در تحلیلهای عمومی به آن پرداخته میشود این است که طلا ، رقیب سنتی مسکن بهعنوان دارایی امن ، همیشه در جنگ رشد نمیکند. برای مثال، در ماههای نخست یکی از منازعات اخیر خاورمیانه، قیمت جهانی طلا پیش از آغاز درگیری به رکورد تاریخی رسیده بود، اما پس از شروع جنگ، به دلیل تقویت همزمان دلار آمریکا و افزایش انتظارات نرخ بهره، وارد یک اصلاح قیمتی محسوس شد (IMF, World Economic Outlook, April 2026).
در برخی بازارهای داخلی متاثر از همان جنگ، این اصلاح قیمت طلا و کاهش موازی جذابیت آن، عملاً بخشی از نقدینگی را بهجای طلا، به سمت بازار مسکن هدایت کرد. جمعبندی این نکته برای شما ساده و مهم است: قاعدهٔ «در جنگ فقط طلا بخر» همیشه صادق نیست؛ رفتار هر دارایی امن به سیاست پولی جهانی، قدرت دلار و انتظارات نرخ بهره هم وابسته است، نه فقط به شدت جنگ.
| نکتهٔ مهم: پیش از هر تصمیم، بهجای تکیه بر یک قاعدهٔ کلی («جنگ یعنی رشد مسکن» یا «جنگ یعنی سقوط مسکن»)، وضعیت همزمان سه متغیر را بسنجید: روند نرخ ارز، سطح نقدشوندگی بازار محلی، و فاصلهٔ جغرافیایی ملک از کانون درگیری. |
اکنون که مسیرهای اثرگذاری روشن شد، باید دید چه چارچوب قانونیای میتواند از سرمایهٔ شما در برابر این نوسان محافظت کند.
الزامات قانونی و مراجع رسمی برای سرمایهگذاری ملک در دوران جنگ
سرمایهگذاری ملک در دوران جنگ بدون استعلام رسمی از مراجع قانونی، ریسکی چندبرابر ایجاد میکند؛ چون در این شرایط، نهفقط قیمت بلکه اعتبار حقوقی معامله هم در معرض تردید است. پیش از هر اقدام، سه مرجع باید بررسی شوند: وضعیت سند در نظام ثبتی، انطباق پروانهٔ ساخت با آخرین مصوبات فنی، و شرایط عمومی قرارداد پیمان در صورت ورود به مشارکت در ساخت.
سند مالکیت و ریسک نظام ثبتی در مناطق آسیبدیده
تجربهٔ دمشق پس از بیش از یک دهه جنگ نشان میدهد وقتی زیرساخت نظام ثبتی آسیب میبیند، حتی ملکی که از نظر فیزیکی سالم مانده، بهدلیل ابهام در مالکیت میتواند عملاً غیرقابلفروش شود.
در چنین شرایطی، تایید رسمی سند از طریق سازمان ثبت اسناد و املاک کشور و مطابقت آن با آخرین وضعیت کاربری اراضی نزد سازمان برنامه و بودجه پیشنیاز غیرقابلحذف هر معامله است.
عکس سند ها
مراجع رسمی که پیش از هر مشارکت در ساخت باید استعلام بگیرید
در دوران جنگ، نوسان قیمت مصالح و دستمزد نیروی کار میتواند فهرستبهای مصوب را بهسرعت منسوخ کند؛ بنابراین قرارداد باید سازوکار تعدیل قیمت داشته باشد، نه رقم ثابت.
| برای بررسی سازوکار مشارکت در ساخت بهعنوان مسیر جایگزین برای صاحبان زمین بدون سرمایهٔ کافی برای اجرا، در ادامهٔ همین مقاله بخش مربوطه را ببینید. |
چکلیستهای عملی برای کاهش ریسک سرمایهگذاری ملکی در جنگ
پیش از نهاییکردن هر معاملهٔ ملکی در شرایط پرتنش، سه چکلیست زیر را بهترتیب مرور کنید. این فهرستها بر اساس اشتباهات رایجی طراحی شدهاند که در پروژههای واقعی مشاهده شدهاند، نه یک الگوی نظری.
| مورد بررسی | وضعیت |
| بازدید میدانی از سازه و ارزیابی آسیب احتمالی (حتی جزئی) | ☐ |
| بررسی سلامت تاسیسات مکانیکی و برقی پس از هرگونه وقفهٔ ساخت | ☐ |
| اعتبارسنجی پروانهٔ ساخت و مطابقت آن با کاربری فعلی زمین | ☐ |
| بررسی برند مصالح و فاکتورهای موجود | ☐ |
| استعلام سند مالکیت | ☐ |
| اعتبارسنجی پروانهٔ ساخت و مطابقت آن با کاربری فعلی زمین | ☐ |
| مرور بند تعدیل قیمت در قرارداد مشارکت در ساخت یا پیمانکاری | ☐ |
| بررسی وضعیت بیمهٔ مسئولیت و بیمهٔ آتشسوزی/حوادث پروژه | ☐ |
| بررسی روند نقدشوندگی واقعی (تعداد معاملهٔ ثبتشده، نه فقط آگهی) | ☐ |
| شکاف میان قیمت پیشنهادی و قیمت قطعی معاملات مشابه در یک ماه اخیر | ☐ |
| احتمال تغییر کاربری اضطراری منطقه توسط نهادهای محلی | ☐ |
| اگر زمین دارید اما سرمایه یا تخصص اجرا ندارید
بسیاری از مالکان زمین در شرایط فعلی ترجیح میدهند بهجای فروش با قیمت پایین، از مسیر مشارکت در ساخت ارزش دارایی خود را حفظ و رشد دهند. اگر زمین یا نقشهٔ آماده دارید اما سرمایه یا تخصص فنی کافی برای اجرا در اختیار ندارید، تیم محمدحسین فیروزی میتواند گزینههای مشارکت در ساخت متناسب با شرایط ریسک فعلی بازار را برای شما تحلیل کند. |
تاثیر جنگ بر بازار مسکن مناطق امن و مناطق درگیر چگونه متفاوت است؟
یکی از پایدارترین الگوهای مستندشده در بازار جهانی ملک این است: جنگ بهجای ایجاد یک روند واحد، یک واگرایی فضایی شدید ایجاد میکند؛ منطقهٔ درگیر ارزانتر میشود و منطقهٔ امنِ مجاور آن، گرانتر از قبل. جدول زیر این الگو را برای چند متغیر کلیدی خلاصه میکند.
| معیار | منطقهٔ مستقیماً درگیر جنگ | منطقهٔ امنِ مجاور یا مقصد آوارگان |
| روند قیمت | نزولی شدید تا سقوط کامل معاملات | صعودی، گاه چند برابری |
| سرعت صدور مجوز و ثبت سند | متوقف یا بسیار کند | طبیعی یا کمی کندتر از قبل |
| دسترسی به متخصص فنی | محدود به دلیل مهاجرت نیروی متخصص | افزایش تقاضا برای نیروی متخصص |
| ریسک نوسان | بسیار بالا و غیرقابل پیشبینی | بالا اما قابل مدیریت با تحلیل درست |
| توصیهٔ راهبردی | خرید فقط با تخفیف قابلتوجه و تنها برای افق بلندمدت بازسازی | ارزیابی حباب قیمتی پیش از ورود؛ از سفتهبازی احتیاط کنید |
چرا منطقهٔ امن در جنگ گرانتر از قبل میشود؟
نمونهٔ روشن این الگو، پروژههای مسکونی لوکس در مناطق امن و دیپلماتنشین برخی پایتختهای درگیر جنگ اخیر بوده است؛ در حالیکه در عمق بحران، قیمت هر متر مربع در یکی از این پروژهها به کمتر از ۲٬۲۵۰ دلار رسیده بود، طی حدود چهار سال بعد و با تثبیت نسبی امنیت در همان منطقه، قیمت به بیش از سه برابر افزایش یافت . این جهش نه بهدلیل رونق اقتصادی عمومی، بلکه بهدلیل تمرکز تقاضای پناهگاهی ثروتمندان در معدود مناطق واقعاً امن شهر رخ داده است.
ریسک سرمایهگذاری ملکی در حاشیهٔ امن مناطق درگیر
نکتهای که باید مراقب آن باشید این است که «امنبودن نسبی» یک منطقه، تضمین دائمی نیست. تجربهٔ دمشق نشان میدهد مناطقی که در یک برههٔ زمانی مقصد آوارگان و بهظاهر امن تلقی میشدند، با تغییر خطوط درگیری میتوانستند خود به کانون آسیب تبدیل شوند؛ بنابراین تحلیل باید پویا و بهروز باشد، نه یک قضاوت یکبار برای همیشه.
با شناخت این الگوی دوقطبی، اکنون وقت آن است که ببینیم سرمایهگذاران در عمل چه اشتباهاتی مرتکب میشوند.
رایجترین اشتباهات سرمایهگذاران ملکی در دوران جنگ و راه پیشگیری
تحلیل رفتار سرمایهگذاران در بازارهای متاثر از جنگ، شش اشتباه تکرارشونده را نشان میدهد که هرکدام قابل پیشگیری است.
۱. تعمیم یک قاعدهٔ کلی به همهٔ مناطق.
بسیاری تصور میکنند «جنگ یعنی افت قیمت مسکن» یا برعکس «جنگ یعنی رشد تضمینی مسکن»، در حالیکه همانطور که در بخشهای پیشین دیدیم، نتیجه کاملاً به فاصلهٔ جغرافیایی ملک از کانون تنش بستگی دارد.
راه پیشگیری: هر تصمیم را بر اساس دادهٔ محلیِ همان منطقه بگیرید، نه اخبار کلی دربارهٔ «بازار مسکن کشور».
۲. اشتباهگرفتن قیمت پیشنهادی با قیمت واقعی معامله.
در دوران جنگ، فاصلهٔ میان آگهی فروش و قیمت قطعی معامله بهشدت افزایش مییابد؛ فروشندگان اغلب قیمت را بالا نگه میدارند تا زمان مناسب فروش را «حدس بزنند».
راه پیشگیری: پیش از قیمتگذاری، دادهٔ معاملات ثبتشدهٔ واقعیِ یک ماه اخیر منطقه را بررسی کنید، نه صرفاً آگهیهای فعال.
۳. نادیدهگرفتن ریسک نقدشوندگی به نفع رشد اسمی قیمت.
رشد قیمت اسمی یک ملک در دوران تورم بالا، بهمعنای امکان فروش سریع آن نیست. بسیاری از معاملات در این شرایط عمدتاً نقدی و با حجم محدود انجام میشوند.
راه پیشگیری: پیش از خرید، افق زمانی واقعی خروج از سرمایهگذاری را با فرض یک بازار کمرونق برنامهریزی کنید، نه بهترین سناریوی ممکن.
۴. غفلت از ریسک حقوقی سند به بهانهٔ تخفیف قیمت.
وسوسهٔ خرید ملک ارزان در مناطق پرتنش، گاه باعث میشود بررسی دقیق سند و سابقهٔ ثبتی نادیده گرفته شود.
راه پیشگیری: هیچ تخفیف قیمتی توجیهکنندهٔ صرفنظرکردن از استعلام رسمی سند نیست.
۵. تکیه بر یک دارایی امن واحد (فقط طلا یا فقط ارز) بدون تحلیل شرایط جاری.
همانطور که در بخش سوم دیدیم، حتی طلا هم در همهٔ شرایط جنگی رشد نمیکند؛ رفتار داراییهای امن به سیاست پولی جهانی هم وابسته است.
راه پیشگیری: پرتفوی دارایی را متنوع نگه دارید و تصمیم را صرفاً بر پایهٔ «قاعدهٔ کلی جنگ» نگیرید.
۶. ورود به مشارکت در ساخت با قرارداد فاقد بند تعدیل قیمت.
در تورم بالا، فهرستبهای ابتدای قرارداد ظرف چند ماه بیارزش میشود و میتواند یکی از طرفین را متحمل زیان سنگین کند.
راه پیشگیری: هر قرارداد مشارکت در ساخت باید سازوکار شفاف تعدیل قیمت مصالح و دستمزد داشته باشد.
این شش اشتباه، در واقع نسخهٔ منفیِ همان چکلیستهایی هستند که در بخش پنجم دیدید؛ برای دیدن این الگوها در عمل، به سراغ سه مطالعهٔ موردی مستند میرویم.
مطالعهٔ موردی مستند؛ سه شهر و سه سرنوشت متفاوت در جنگ
سه نمونهٔ مستند و قابلاستناد را مرور میکنیم که هرکدام یک الگوی متفاوت از تاثیر جنگ بر بازار مسکن را نشان میدهند.
دمشق؛ وقتی آسیب فیزیکی ۸۹ درصد قیمت را میبلعد
پژوهشی مبتنی بر بیش از ۲٬۴۰۰ معاملهٔ ملکی در دمشق و حومهٔ آن طی سالهای ۲۰۱۰ تا ۲۰۲۲ نشان میدهد ساختمانهای شدیداً آسیبدیده در محدودهٔ شهر دمشق، تا ۸۹ درصد نسبت به ارزش پایه کاهش قیمت داشتهاند؛ همین دسته از ساختمانها در حومهٔ دمشق (مناطق روستایی اطراف)، حدود ۵۰ درصد افت قیمت را تجربه کردهاند (Azzam, Graw & Rienow, 2024, Urban Science).
پژوهش همچنین نشان میدهد در این بازار، متغیرهای مربوط به شدت آسیب جنگی، تاثیر بیشتری بر قیمت داشتهاند تا صرفاً موقعیت جغرافیایی ملک ، یعنی حتی ملکی با موقعیت خوب، اگر در دستهٔ «شدیداً آسیبدیده» قرار میگرفت، افت قیمتی سنگینتری نسبت به ملکی با موقعیت متوسط اما سالم داشت. جالبتر آنکه همین پژوهش با تحلیل تصاویر ماهوارهای، بافت شهری حومهٔ دمشق را هم بررسی کرده و نشان داده همبستگی فضایی میان قطعات مجاور شهری در این مناطق طی دوران جنگ حدود ۸۷ درصد افت کرده ، نشانهای کمّی از همان پدیدهای که پیشتر «واگرایی فضایی» نامیدیم: قطعات همسایه که پیش از جنگ رفتار قیمتی مشابهی داشتند، در جنگ از هم جدا و غیرقابلپیشبینی میشوند.
عکس انیمیشنیو
کییف؛ وقتی منطقهٔ امن گرانتر از جنگ میشود
در سوی دیگر طیف، یک پروژهٔ مسکونی لوکس در منطقهٔ امن و دیپلماتنشین کییف، نمونهٔ روشنی از واگرایی فضایی است: قیمت هر متر مربع این پروژه در عمق بحران سال ۲۰۲۲ حدود ۲٬۲۳۷ دلار بود، اما تا سال ۲۰۲۶ به بازهٔ ۳٬۶۰۰ تا نزدیک به ۶٬۰۰۰ دلار برای هر متر مربع رسیده است (InVenture, 2026)؛ یعنی بیش از سه برابر رشد در بازاری که هنوز رسماً درگیر جنگ است، صرفاً به این دلیل که این منطقهٔ خاص بهعنوان یکی از امنترین نقاط شهر شناخته میشود.
تهران؛ وقتی تورم سریعتر از جنگ میدود
نمونهٔ سوم، بازار مسکن تهران پس از آغاز یکی از منازعات اخیر منطقهای است. بر اساس گزارشهای رسانهای بینالمللی، اتحادیهٔ مشاوران املاک تهران برآورد کرده قیمت مسکن پایتخت از زمان آغاز جنگ حدود ۸۰ درصد رشد کرده ، رقمی که از نرخ تورم رسمی همان بازه هم بالاتر بوده است (گزارش مبتنی بر فایننشالتایمز، بازتابیافته در رسانههای بینالمللی، ژوئن ۲۰۲۶). در همین بازه، ارزش پول ملی در برابر دلار (بر اساس نرخ غیررسمی) نزدیک به ۵۳ درصد کاهش یافته است. با این حال ، این نکتهای است که باید حتماً مد نظر داشته باشید ، برخی کارشناسان بازار مسکن داخلی معتقدند این جهش قیمتی بیشتر بازتاب فرار از تورم و رکود چهارسالهٔ پیشین بازار است تا نشانهٔ رونق واقعی؛ حجم معاملات واقعی همچنان محدود مانده و بخش قابلتوجهی از معاملات بهصورت نقدی و برای تبدیل سریع دارایی انجام میشود، نه خرید مصرفی. این دقیقاً همان ریسک نقدشوندگی است که در بخشهای قبل توضیح دادیم.
هر سه نمونه یک نتیجهٔ مشترک دارند: قیمت اسمی بهتنهایی داستان کامل نیست؛ باید همیشه آن را در کنار شدت آسیب فیزیکی، فاصله از کانون تنش، و واقعیبودن نقدشوندگی بازار خواند.
از تجربهٔ پروژههای ما
در مشاورهٔ پروژههای مدیریت ریسک ساختوساز، بارها با کارفرمایانی مواجه شدهایم که در دوران التهاب اقتصادی و امنیتی، تصمیم به تسریع فروش یا توقف کامل پروژه گرفته بودند و در اغلب موارد، هیچکدام از این دو تصمیم افراطی بر پایهٔ تحلیل دقیق نبود، بلکه واکنشی احساسی به فضای عمومی بازار بود. یکی از الگوهای تکرارشوندهای که در مشاورهٔ پروژههای مشارکت در ساخت مشاهده کردهایم، اهمیت درج بند تعدیل قیمت در قرارداد بوده است؛ در دورههای کوتاه اما شدید نوسان قیمت مصالح، پروژههایی که این بند را نداشتند، به اختلافات حقوقی طولانی میان مالک زمین و سازنده منجر شدند دقیقاً همان ریسکی که در چکلیست بخش پنجم به آن اشاره کردیم. این تجربهٔ میدانی است که مبنای بسیاری از توصیههای عملی این مقاله را شکل داده، نه صرفاً یک چارچوب نظری. نکتهٔ دیگری که در این پروژهها بارها تکرار شده، تفاوت میان «قیمت روز بازار» و «ارزش واقعی پروژه در افق سه تا پنجسالهٔ بازسازی» است؛ کارفرمایانی که تصمیم خود را صرفاً بر اساس نوسان هفتگی اخبار بنا میکردند، معمولاً یا در اوج التهاب قیمتی وارد بازار میشدند یا در کف رکود از فروش دارایی خود منصرف میشدند ، درست برخلاف منطق سرمایهگذاری بلندمدت. به همین دلیل، در مشاورهٔ ریسک، همیشه تاکید ما این بوده که تحلیل باید بر پایهٔ سناریوهای چندگانه (خوشبینانه، پایه و بدبینانه) انجام شود، نه یک پیشبینی قطعی از مسیر آیندهٔ جنگ یا بازار.
سوالات متداول دربارهٔ تاثیر جنگ بر بازار مسکن
۱. آیا جنگ همیشه باعث افت قیمت مسکن میشود؟
خیر. تاثیر جنگ بر بازار مسکن به فاصلهٔ جغرافیایی ملک از کانون درگیری بستگی دارد؛ مناطق مستقیماً درگیر معمولاً افت شدید قیمت را تجربه میکنند، در حالیکه مناطق امنِ مجاور میتوانند بهدلیل تقاضای پناهگاهی و کاهش ارزش پول ملی، رشد قیمتی قابلتوجه داشته باشند.
۲. آیا خرید ملک در دوران تورم جنگی سرمایهگذاری امنی است؟
مسکن بهعنوان دارایی فیزیکی میتواند بخشی از سرمایه را در برابر کاهش ارزش پول ملی حفظ کند، اما این تصمیم باید بر اساس افق زمانی و تحمل ریسک شخصی گرفته شود، نه یک قاعدهٔ کلی.
۳. آیا طلا در جنگ همیشه بهتر از مسکن عمل میکند؟
خیر، لزوماً نه. رفتار قیمت طلا در جنگ به عواملی مثل قدرت دلار آمریکا و انتظارات نرخ بهرهٔ جهانی هم وابسته است و میتواند حتی همزمان با تشدید جنگ، وارد اصلاح قیمتی شود.
۴. برای صاحبان زمین بدون سرمایهٔ کافی، مشارکت در ساخت در شرایط جنگی توصیه میشود؟
مشارکت در ساخت میتواند مسیر جایگزینی برای حفظ ارزش دارایی باشد، به شرط آنکه قرارداد دارای بند تعدیل قیمت مصالح و دستمزد باشد و طرفین پیش از امضا، وضعیت مجوزها را از مراجع رسمی استعلام بگیرند.
۵. چگونه بفهمیم قیمت پیشنهادی یک ملک واقعی است یا صرفاً سفتهبازانه؟
مقایسهٔ قیمت پیشنهادی با دادهٔ معاملات قطعیشدهٔ واقعی همان منطقه در یک تا سه ماه اخیر، بهترین شاخص است؛ شکاف زیاد میان این دو عدد، نشانهٔ رکود پنهان پشت ظاهر رونق است.
۶. آیا بعد از پایان جنگ، قیمت مسکن به سطح قبل بازمیگردد؟
لزوماً خیر. تجربهٔ مناطقی مانند استانهای زلزلهزدهٔ ترکیه نشان میدهد برخی بازارها پس از بحران، بهطور کامل به مسیر رشد قبلی خود بازنمیگردند و دچار «شکست ساختاری» دائمی در روند قیمتی میشوند؛ در حالیکه بازارهای با زیرساخت اقتصادی قویتر، معمولاً سریعتر به روند قبلی بازمیگردند.
۷. مهمترین سند یا مرجعی که باید پیش از هر معامله در شرایط پرتنش استعلام بگیریم چیست؟
حداقل دو استعلام ضروری است: سند مالکیت ، انطباق کاربری و مجوز .
جمعبندی نهایی
در نهایت، تاثیر جنگ بر بازار مسکن نه یک فرمول ساده، بلکه محصول تعامل همزمان ریسک مالی، زمانی و حقوقی است ( موقعیت ملک، حباب بازار مسکن، شرایط سیاسی و اجتماعی) ؛ تصمیمی که بدون تحلیل دقیق این سه لایه گرفته شود، حتی در ظاهرِ یک «فرصت جذاب»، میتواند زیان بار باشد.